



في الخرطوم.. حياة مُعلقة على أستار تطبيق بنكي
عاين- 28 سبتمبر 2026
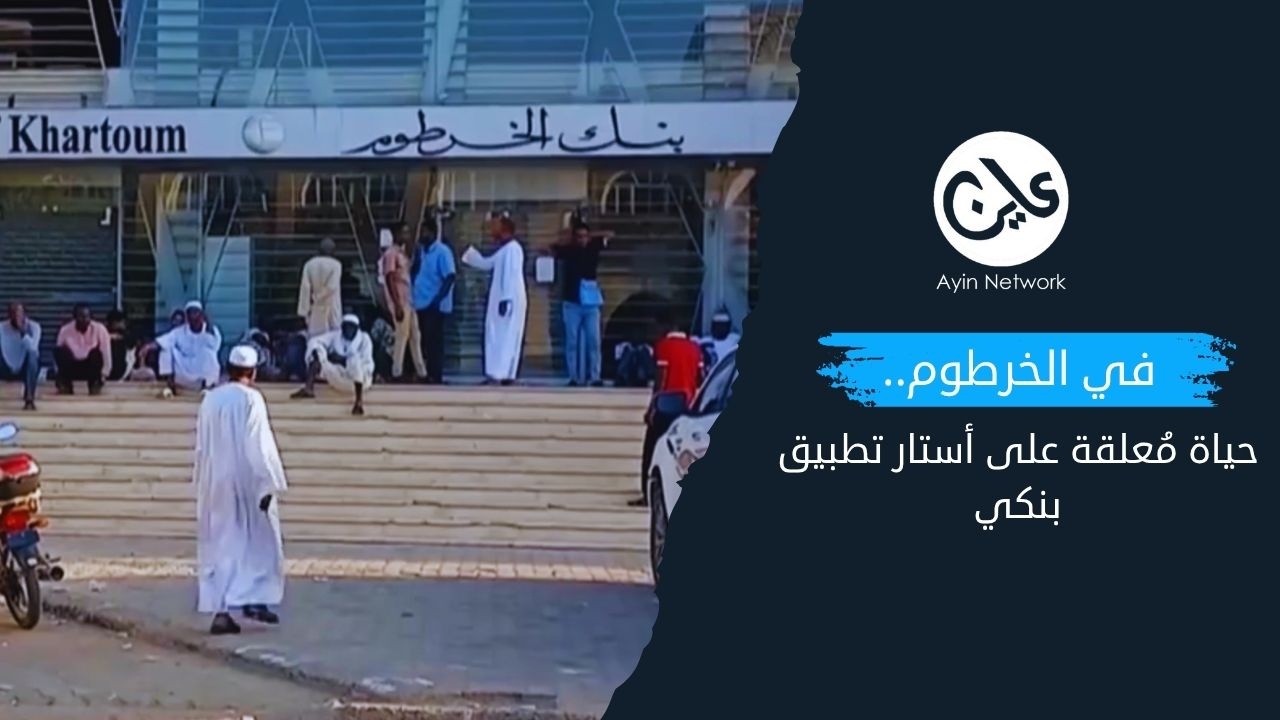
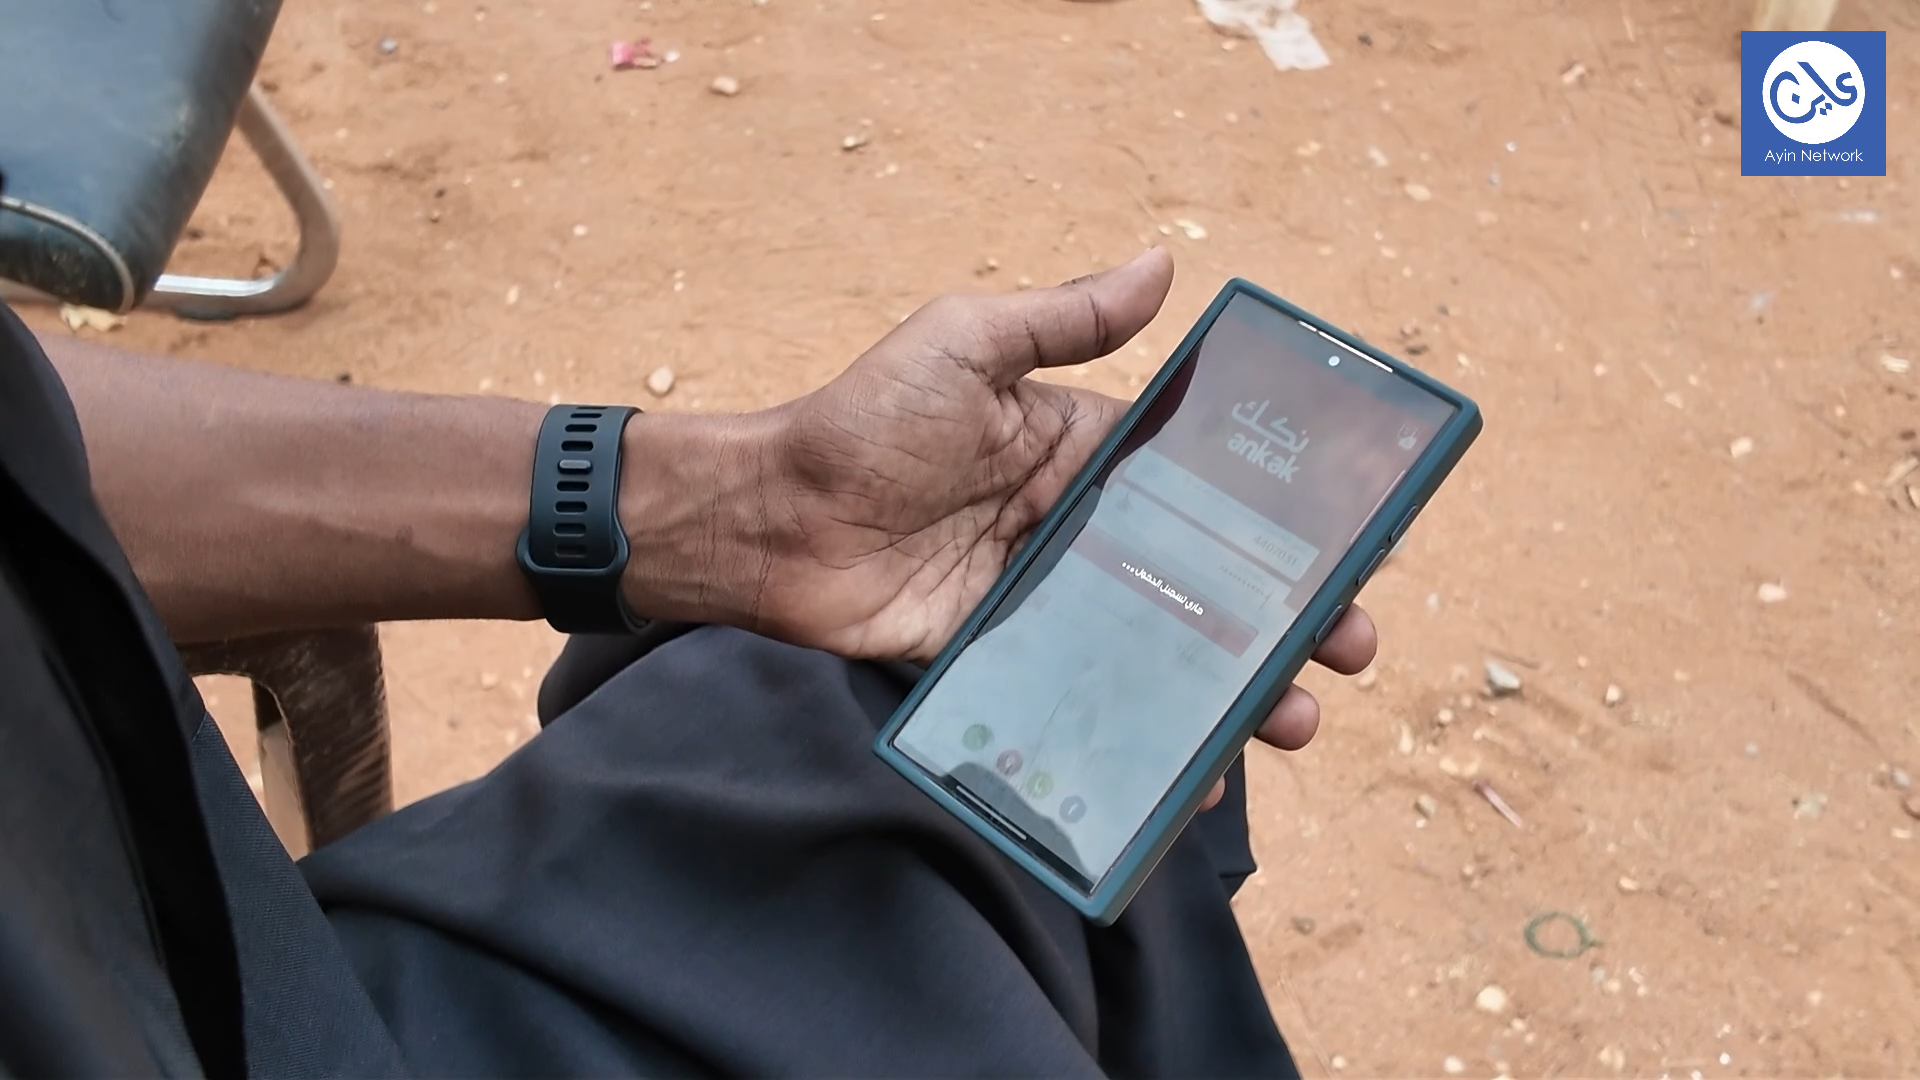
خلال الحرب الدائرة في السودان منذ أبريل 2023، تحوّل تطبيق «بنكك» المصرفي التابع لبنك الخرطوم، من مجرد خدمة مصرفية رقمية إلى أداة أساسية لإدارة المعاملات المالية اليومية. لكن هذه الخدمة الحيوية شهدت تذبذباً وتوقفاً متكرراً، أدى إلى إرباك الحركة المالية اليومية وتعطيل معاملات أساسية للمواطنين، لا سيما في ظل محدودية توفر النقد الورقي والاعتماد المتزايد على المنصات الرقمية.
ومع تكرار هذه الأعطال، درج بنك الخرطوم على إصدار بيانات رسمية يعتذر فيها لعملائه عن تذبذب الخدمة وتوقفها المفاجئ، ويربط هذه الإشكالات بأعمال صيانة دورية وتحديثات برمجية للأنظمة والخوادم، إلى جانب جهود لتطوير البنية التحتية التقنية ورفع كفاءة التطبيق. لكن بالنسبة للمستخدمين، لا ينتهي أثر العطل عند تعذر الدخول إلى الخدمة فقط أو إتمام تحويل مالي، بل يمتد إلى معاملاتهم اليومية ومصادر دخلهم وقدرتهم على تأمين احتياجاتهم الأساسية.
وأظهر استطلاع أجرته (عاين) مع مواطنين بولاية الخرطوم كيف انعكس تعطل «بنكك» على أصحاب المهن والتجار والمستهلكين، وكيف دفعت الأزمة بعضهم إلى الاعتماد على الثقة الشخصية والشراء بالدين، فيما اضطر آخرون إلى البحث عن النقد بطرق بديلة.
الثقة بديلاً عن النقد
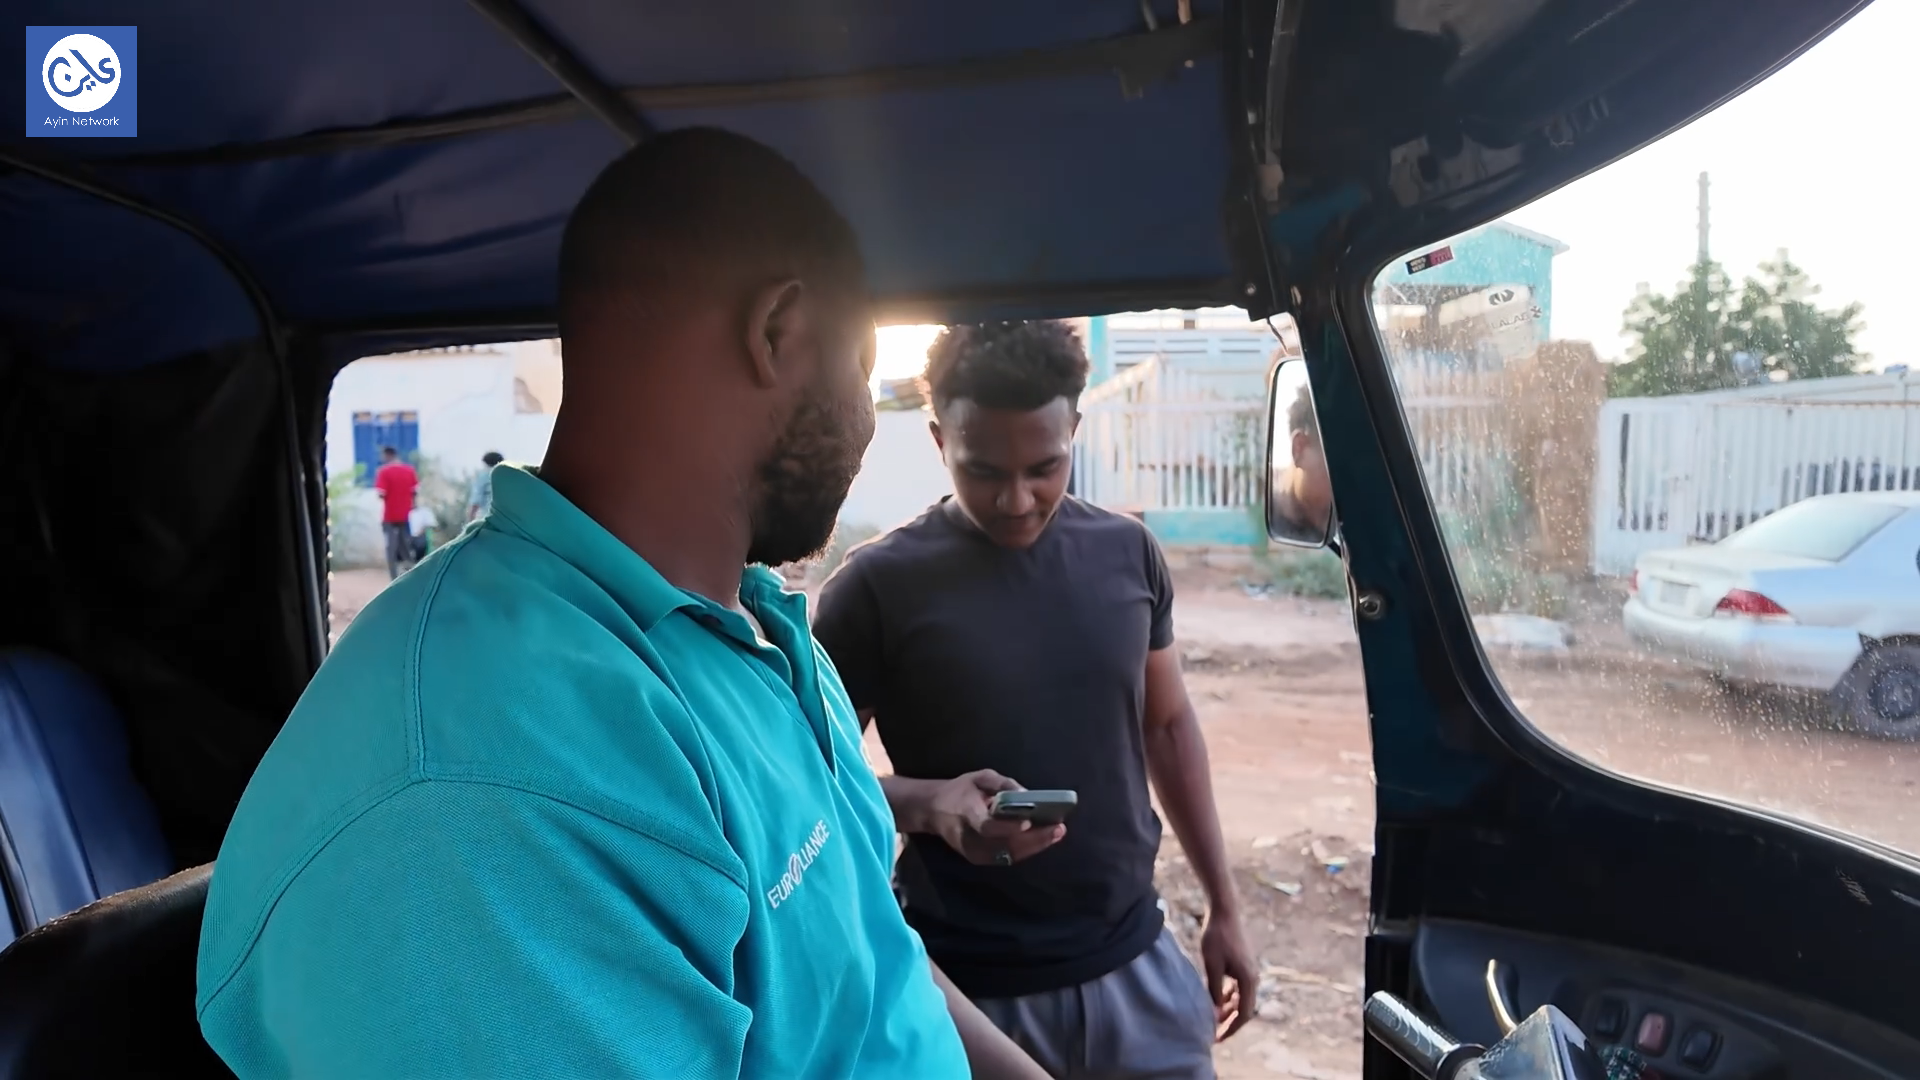
يعمل سائقو المركبات العامة، ومنهم سائقو الركشات، في بيئة باتت فيها قيمة الخدمة مرتبطة بقدرة الزبون على التحويل الإلكتروني. ويقول صاحب مركبة نقل – ركشة- محمد عبد المنعم لـ(عاين): “أن التعامل مع الركاب أصبح يقوم بدرجة كبيرة على الثقة المتبادلة؛ إذ يطلب أحد الأشخاص توصيله، وعند الوصول يطلب الراكب من السائق رقم حسابه المصرفي لإرسال قيمة المشوار، ثم ينتظر وصول المبلغ عندما تعود الخدمة للعمل، بغض النظر عن المدة التي يستغرقها ذلك”.
ولا تقتصر المشكلة بالنسبة للسائق على تحصيل قيمة عمله، بل تمتد إلى أبسط احتياجاته اليومية؛ إذ يوضح أن: “الحصول على الخبز أصبح يتم أحياناً بالاتفاق مع البائع على تأجيل السداد، فيحصل على الخبز ثم يرسل قيمته في وقت متأخر من الليل عندما تعمل الخدمة”. وتكشف هذه الممارسة عن تحول الثقة الشخصية إلى وسيلة بديلة للدفع في بيئة لم يعد فيها النقد متاحاً بسهولة، بينما لا تعمل الوسائل الرقمية بصورة مستقرة.
يرتبط استمرار النشاط التجاري لأصحاب الأعمال الصغيرة بانتظام حركة الأموال. ويصف النذير عيسى في مقابلة مع (عاين)، وهو صاحب سوبرماركت تأثير الأعطال بصورة مباشرة، موضحاً أنه عندما كان تطبيق «بنكك» يعمل بطريقة جيدة، كان العمل يمضي بسلاسة وتدفق، لكن توقفه أدى إلى تعطيل العمل وانخفاض المبيعات، في وقت يشكو فيه المواطنون من صعوبة استخدام التطبيق لإتمام مشترياتهم.
وتزداد حدة المشكلة عندما يكون التاجر بحاجة إلى شراء البضائع من تجار الجملة الذين لا يقبل بعضهم سوى النقد. ومع تعطل «بنكك» وتراجع توفر الكاش، يجد أصحاب المتاجر أنفسهم أمام حلقة مالية تزداد تعقيداً: الزبون لا يستطيع الدفع إلكترونياً، والتاجر لا يستطيع شراء بضاعته إلا نقداً.
أموال لا يمكن استخدامها
لا تقتصر المشكلة على من ينتظر تحصيل أجر أو قيمة سلعة، بل تشمل أشخاصاً لديهم أموال في حساباتهم المصرفية لا يستطيعون الوصول إليها بسبب تعطل الخدمة. ويقول إبراهيم حمزة وهو أحد سكان الخرطوم، لـ(عاين): إن لديه أموالاً في حسابه المصرفي، لكنه لا يستطيع استخدامها بسبب تعطل التطبيق، مضيفاً أن “محاولات اللجوء إلى تطبيقات مصرفية أخرى لا تنهي المشكلة دائماً”.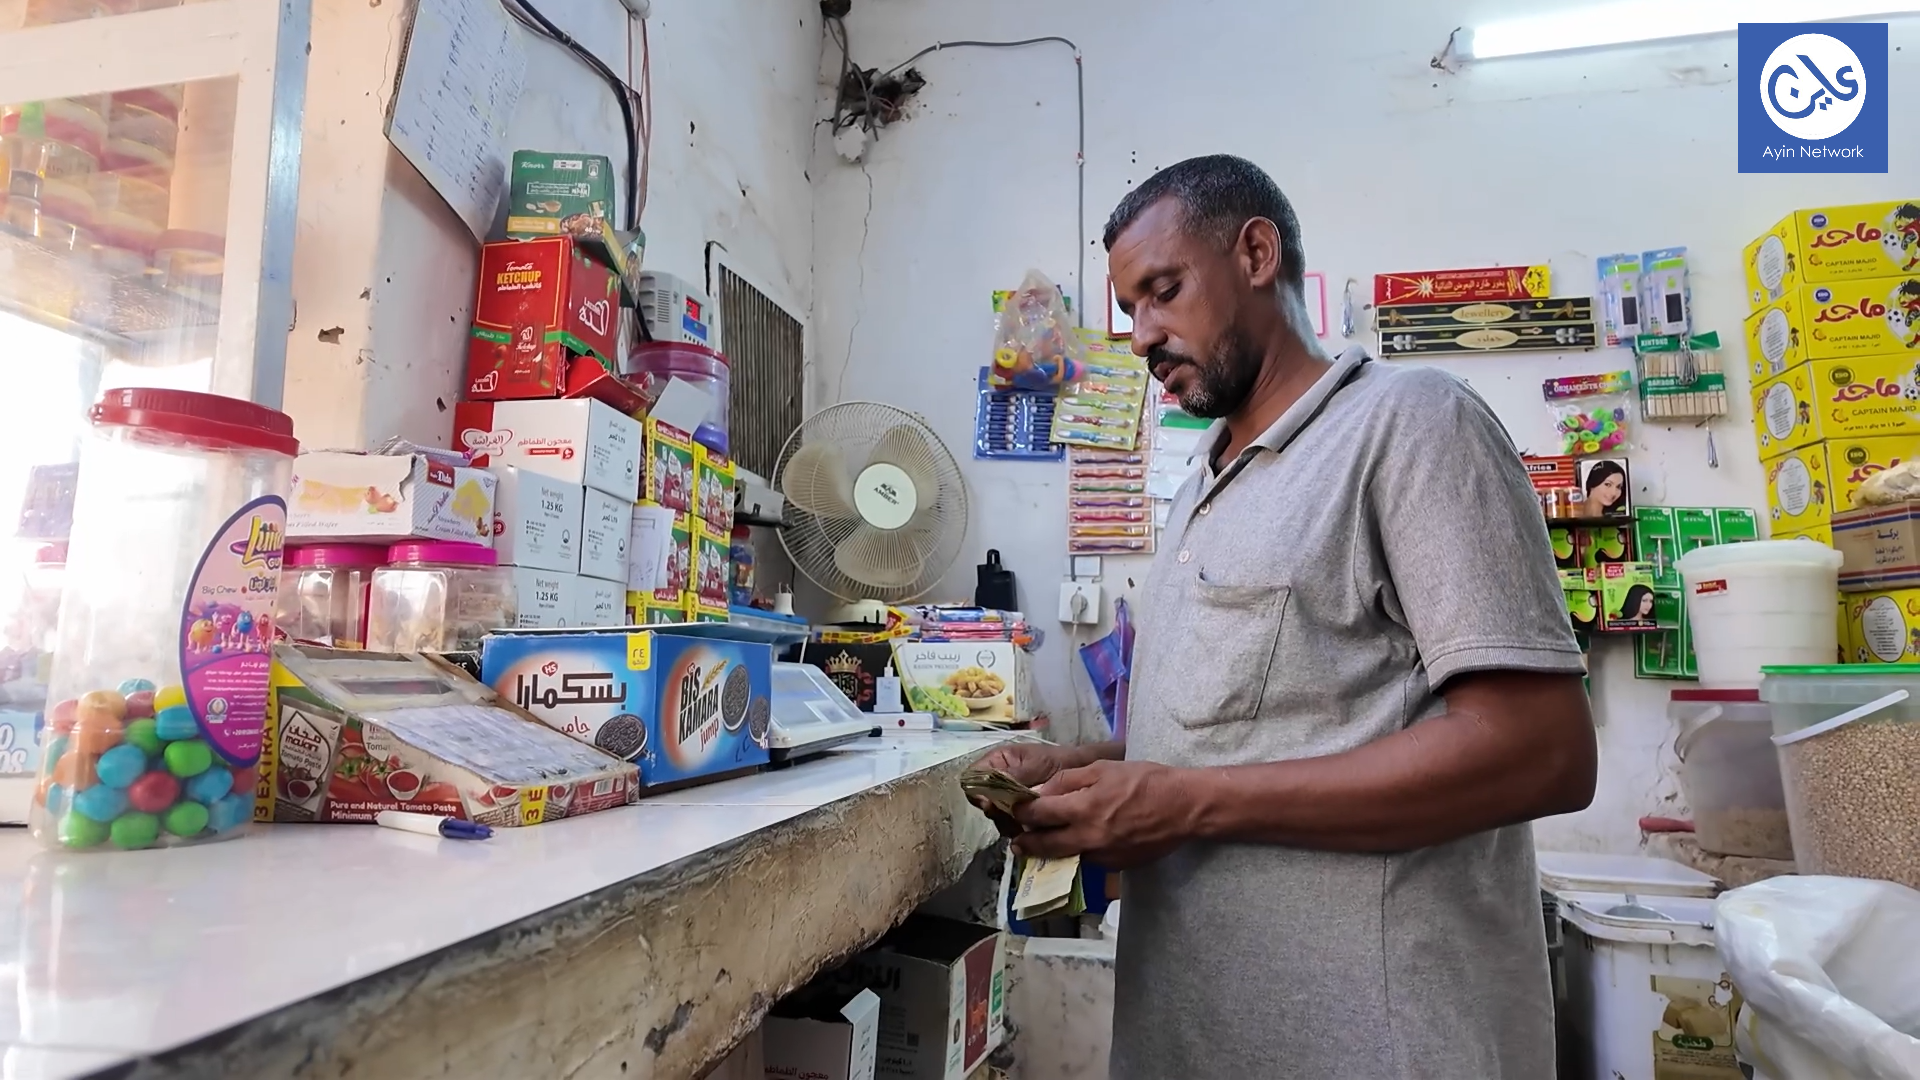
وعندما يحتاج هذا المواطن إلى مستلزمات المنزل، يلجأ إلى أصحاب البقالات الذين يعرفهم، مستفيداً من الثقة المتبادلة التي تسمح له بشراء احتياجاته على أن يسدد قيمتها لاحقاً عند عودة التطبيق للعمل. لكن هذه الآلية لا تصلح في كل مكان؛ ففي الأسواق العامة، لا يستطيع المواطن شراء احتياجاته من تاجر لا يعرفه دون الدفع الفوري، حيث يرفض التجار البيع الآجل، ويطالبون بالنقد الفوري. وفي هذه الحالة، يضطر المواطن إلى الذهاب للبنك ومواجهة صفوف وازدحام شديد للحصول على السيولة.
مع استمرار تعطل الخدمات الرقمية، يبحث بعض المواطنين عن طرق للحصول على النقد من خلال التجار أو الوسطاء الذين يوفرون السيولة مقابل اقتطاع نسبة من المبلغ. ويضيف ذلك تكلفة جديدة على المعاملة المالية، فضلاً عن الجدل الديني والاجتماعي المرتبط بهذه الممارسات، إذ يعتبر بعض المواطنين اقتطاع هذه النسبة نوعاً من الربا. وهكذا لا يعود المواطن أمام خيار بسيط بين الدفع الإلكتروني أو النقدي، بل يجد نفسه مضطراً للبحث عن وسيط يوفر له السيولة مقابل عمولة اقتطاعية، أو الانتظار حتى تعود الخدمة المصرفية للعمل.
الثقة.. وآثارها الجانبية
إن الاعتماد على الثقة الشخصية كبديل مؤقت للدفع لا يخلو من مشكلات وآثار جانبية. ويوضح التاجر النذير، أن بعض المواطنين يستغلون أزمة تطبيق «بنكك» للتأخر في سداد مستحقاتهم الدائنة. ومع ذلك، يواصل التعامل مع سكان الحي الذين يعرفهم ويثق بهم، ولا يمتنع عن البيع لهم بالدين عند تعطل التطبيق. أما الأشخاص الذين لا يعرفهم، فيؤكد أنه لا يستطيع البيع لهم بالدين لعدم وجود ضمانات باسترداد حقوقه عند استئناف الخدمة.
لا تتوقف الأزمة عند «بنكك» وحده. التاجر النذير، لا توفر التطبيقات المصرفية البديلة، مثل «ساهل» و«كاش»، حلاً كافياً في ظل عدم انتظامها أو عدم اعتماد تجار الجملة عليها بسبب تمسكهم بالنقد الفوري. وبذلك يجد المواطن والتاجر نفسيهما أمام سلسلة قيود متداخلة: تطبيق مصرفي رئيسي متعطل، وبدائل رقمية قاصرة، ونقد ورقي محدود، في وقت تتطلب فيه المعاملات التجارية اليومية وسيلة دفع يمكن الاعتماد عليها دائماً.
مشكلة تقنية.. أزمة معيشية
تظهر آثار تعطل الخدمة بصورة مباشرة في الأسواق والمعاملات اليومية؛ فعندما يتعذر إجراء التحويل، أو تتأخر إشعارات التأكيد، يجد المواطن نفسه غير قادر على إتمام مشترياته، بينما يواجه البائع صعوبة في التأكد من استلام قيمة السلعة. وتزداد المشكلة تعقيداً مع اضطراب خدمات الاتصالات والإنترنت في مناطق مختلفة من السودان، حيث يؤدي ضعف الشبكة أو انقطاعها إلى تأخير المعاملات وجعل التحقق منها أكثر صعوبة.
وفي ظل محدودية النقد الورقي، يتحول الخلل التقني والعطل المصرفي مباشرة إلى أزمة معيشية تمس قدرة الناس على شراء احتياجاتهم الأساسية وإدارة حياتهم اليومية.
تكشف أزمة «بنكك» عن سؤال أوسع يتعلق بمدى قدرة النظام المالي السوداني على الاستمرار عندما تعتمد قطاعات واسعة من المعاملات اليومية على منصة رقمية واحدة. ويطرح ذلك الحاجة إلى بحث حجم الاعتماد الفعلي على التطبيق، وعدد المستخدمين النشطين، وحجم المعاملات التي تمر عبره، ومدى توفر بدائل حقيقية يمكنها العمل عند تعطل الخدمة، فضلاً عن قدرة البنوك الأخرى على توفير خدمات مماثلة.
كما تثير الأعطال المتكررة أسئلة تتعلق بحقوق العملاء ومسؤولية المؤسسات المصرفية عند تعطل المنصات أو تأخر التحويلات، بما في ذلك كيفية التعامل مع الأموال المعلقة، والخسائر التي تلحق بالعملاء وأصحاب الأعمال، وسياسات التعويض، ومدى وضوح المعلومات التي تقدمها البنوك بشأن أسباب الأعطال والمدة المتوقعة لاستعادة الخدمة. وفي السياق نفسه، تضع الحرب البنية التحتية للقطاع المصرفي والاتصالات أمام اختبار استثنائي؛ إذ يتزامن ارتفاع الاعتماد على الخدمات الرقمية مع بيئة تتعرض فيها الشبكات لضغوط أمنية وتشغيلية، ما يجعل استقرار النظام المالي الرقمي مرتبطاً باستقرار البنية التحتية.
فرضت الحرب تحولاً أوسع في سلوك السودانيين المالي، من طرق الدفع إلى إدارة المدخرات وتلبية الاحتياجات. وتطرح هذه التحولات سؤالاً حول من يتحمل العبء الأكبر عند توقف الخدمات الرقمية: الأسر المعتمدة على التحويلات، أم أصحاب الأعمال الصغيرة، أم العمالة اليومية، أم المستهلكون الذين يفتقرون إلى النقد؟ وفي هذا السياق، يقول سائق الركشة محمد عبد المنعم، إن المواطنين باتوا يفضلون الاحتفاظ بأموالهم نقداً لعدم موثوقية التطبيق، مبيناً أن إيجاد حل لهذه الأزمة بات ضرورة لارتباط تفاصيل حياتهم بقدرتهم على استخدام أموالهم. وتؤكد هذه الشهادات أن أزمة «بنكك» تتجاوز الخلل التقني لتمس جوهر قدرة الناس على إدارة حياتهم في اقتصاد فرضت عليه الحرب تحولاً رقمياً سريعاً دون شبكات أمان بديلة.